

MCG24، اقتصاد
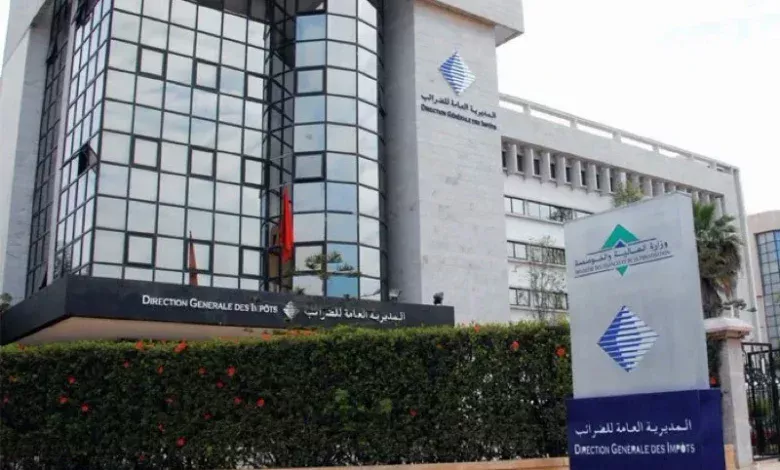
دخلت أنظمة التقاعد والاحتياط الاجتماعي التي تدبرها بعض المؤسسات العمومية بشكل داخلي دائرة التدقيق الجبائي، بعدما شرعت مصالح المديرية العامة للضرائب في فحص المعالجة المحاسبية والجبائية للمساهمات والمؤونات المرتبطة بهذه الأنظمة، ومدى استجابتها للشروط القانونية التي تتيح خصمها من الوعاء الخاضع للضريبة.
وبحسب معطيات من مصادر مطلعة، تركز عمليات الافتحاص على مبالغ أدرجتها مؤسسات عمومية ضمن التكاليف القابلة للخصم، رغم ارتباطها بأنظمة داخلية للتقاعد والاحتياط الاجتماعي لا تتولى تدبيرها، وفق الحالات المعنية، هيئات خارجية تستوفي الشروط القانونية المطلوبة.
وتسعى مصالح المراقبة الضريبية، في إطار هذه المراجعات، إلى مقارنة التصريحات الجبائية بالوثائق المحاسبية، بهدف تحديد طبيعة المساهمات التي تتحملها المؤسسات لفائدة أنظمة التقاعد والتغطية الاجتماعية، والتحقق من مدى استيفائها للشروط القانونية والجبائية التي تسمح باحتسابها ضمن التكاليف القابلة للخصم من النتيجة الخاضعة للضريبة على الشركات.
فحص المساهمات والمؤونات
يشمل التدقيق، على الخصوص، المساهمات التي تؤديها المؤسسات بصفتها مشغلا، إلى جانب المؤونات التي يتم تكوينها محاسبيا لمواجهة التزامات مستقبلية مرتبطة بالمعاشات والحقوق الاجتماعية للمستخدمين والمتقاعدين.
كما تمتد المراجعة إلى طبيعة الجهات المستفيدة من هذه المساهمات وكيفية تدبير الأموال المخصصة للأنظمة المعنية، باعتبار أن الوضع القانوني للجهة المكلفة بتدبير الالتزامات التقاعدية والاحتياطية يمكن أن يؤثر على المعالجة الجبائية للمبالغ المعنية.
وفي حال تبين عدم استيفاء بعض المبالغ للشروط القانونية والجبائية المطلوبة، يمكن أن تترتب عن عمليات المراجعة إعادة إدماجها ضمن النتيجة الجبائية للمؤسسات المعنية، بما قد يؤدي إلى فرض ضرائب إضافية، فضلا عن الزيادات والغرامات المترتبة بحسب كل ملف والفترة المشمولة بالمراجعة.
ولا تقتصر عملية الفحص على المساهمات الفعلية، وإنما تشمل كذلك المؤونات التي شكلتها بعض المؤسسات لمواجهة التزامات مرتبطة بأنظمة تقاعد داخلية.
وتتحقق مصالح المراقبة، في هذا الإطار، من طبيعة هذه المخصصات ومدى توفر الشروط التي تسمح باعتبارها أعباء قابلة للخصم، خصوصا في الحالات التي تظل فيها الالتزامات المالية تحت تدبير المؤسسة نفسها ولم يتم تحويلها إلى جهة خارجية تتوفر على الأهلية القانونية اللازمة لتحمل هذه الالتزامات.
امتداد التدقيق إلى الضريبة على الدخل
ويمتد الفحص أيضا إلى المعالجة الجبائية للمساهمات على مستوى المستفيدين منها، من خلال التحقق من الكيفية التي تعاملت بها المؤسسات مع مساهمات المشغلين لفائدة المستخدمين في إطار الضريبة على الدخل.
وفي الحالات التي لا يستوفي فيها نظام داخلي شروط نظام التقاعد التكميلي المعتمد قانونا، قد تصبح مساهمة المشغل محل إعادة تكييف جبائي باعتبارها منفعة ممنوحة للأجير، بما قد يترتب عنه إدراجها ضمن الدخل الخاضع للضريبة على الدخل، مع إجراء التصحيحات المتعلقة بالسنوات التي تشملها عملية المراجعة.
أنظمة التغطية الصحية الخاصة تعود إلى الواجهة
وتعيد هذه العملية الجبائية إلى الواجهة ملف الأنظمة الخاصة للتغطية الصحية والاحتياط الاجتماعي التي استمرت في العمل إلى جانب النظام العام للتأمين الإجباري الأساسي عن المرض.
وتشير المعطيات المتوفرة إلى أن 2531 مقاولة من أصل 355605 مقاولات كانت مسجلة لدى الصندوق الوطني للضمان الاجتماعي في نهاية سنة 2025، لا تزال مرتبطة بأنظمة خاصة للتغطية الصحية، يستفيد منها أكثر من 710 آلاف أجير ومستخدم.
ويرتبط جانب من الجدل القانوني حول هذه الأنظمة بمقتضيات المادة 114 من القانون رقم 65.00 المتعلق بالتغطية الصحية الأساسية، التي نصت على انتقال المقاولات المعنية إلى النظام العام بعد انتهاء الفترة الانتقالية المحددة قانونا.
غير أن استمرار الوضع الاستثنائي أبقى عددا من الأجراء ضمن أنظمة خاصة للتغطية الصحية، بالتزامن مع استمرار بعض المؤسسات العمومية في تدبير آليات داخلية مرتبطة بالتقاعد والاحتياط الاجتماعي.
وتضع عمليات التدقيق الجبائي الجارية هذه الأنظمة أمام اختبار جديد يتعلق بمدى انسجام معالجتها المحاسبية والضريبية مع المقتضيات القانونية المؤطرة لخصم التكاليف والمساهمات والمؤونات، وما قد يترتب عن ذلك من تصحيحات مالية بالنسبة إلى المؤسسات المعنية.