
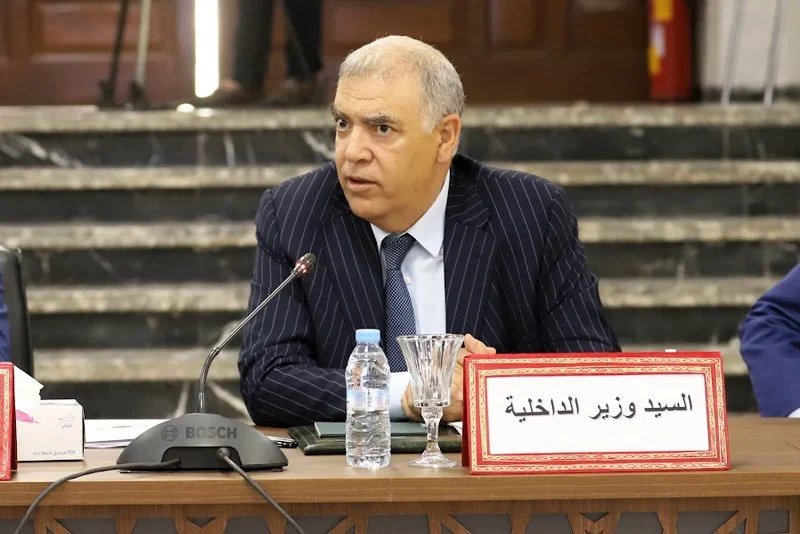
وسعت وزارة الداخلية صلاحيات الولاة والعمال في مجال استخلاص الضرائب والرسوم والديون المستحقة لفائدة الجماعات الترابية، بعدما أتاح قرار جديد مباشرة إجراءات التحصيل الجبري في مواجهة الملزمين الذين لم يسددوا ما بذمتهم داخل الآجال القانونية.
ويمنح القرار للولاة والعمال صلاحية الترخيص بإطلاق مساطر التحصيل في الملفات التي ظلت ديونها دون أداء، على أن تبدأ الإجراءات بالإنذار والأمر بالأداء، قبل الانتقال، عند استمرار عدم التسوية، إلى الحجز ثم البيع وفق الضوابط القانونية المعمول بها.
ويمكن للولاة والعمال تفويض جانب من هذه الاختصاصات إلى أعوان التبليغ والتنفيذ المكلفين بالتحصيل الجبري للديون العمومية، كل في حدود دائرة اختصاصه الترابي، بما يسمح بتسريع معالجة الملفات المتأخرة وتحسين استخلاص الموارد المستحقة للجماعات.
ويشمل التحصيل الجبري الضرائب والرسوم ومختلف الديون المستحقة لفائدة الجماعات الترابية، بينما تستثنى من نطاق هذه الإجراءات باقي الديون العمومية التي لا تدخل ضمن الاختصاصات المحددة في القرار.
وتبدأ المسطرة بتوجيه أمر بالأداء إلى المدين ومنحه مهلة تصل إلى 30 يوما من تاريخ استحقاق الدين، وفي حال عدم التسوية يمكن الانتقال إلى مراحل أكثر صرامة، تشمل الحجز على الممتلكات ثم بيعها لتغطية المبالغ المستحقة.
وتهدف المهلة الممنوحة إلى تمكين الملزم من تسوية وضعيته قبل الانتقال إلى التنفيذ، فيما تسمح القواعد المنظمة، في بعض الحالات ووفق شروط محددة قانونا، باللجوء إلى الإكراه البدني لتحصيل بعض الضرائب والرسوم والديون العمومية.
ويتحمل المدين أيضا مصاريف إضافية عند مباشرة إجراءات التحصيل الجبري، إذ تحدد الرسوم بحسب نوع التدخل، وتبلغ واحدا في المائة عند توجيه إشعار إلى حائز لدى الغير، وقد تصل إلى 2 في المائة بالنسبة إلى بعض إجراءات الإنذار والتحصيل، وإلى 2.5 في المائة في بعض عمليات الحجز والتنفيذ.
وتطبق رسوم بنسبة واحد في المائة على إجراءات أخرى مرتبطة بالتنفيذ، من بينها بعض الإعلانات والمحاضر المتعلقة بالبيع والحجز المتوقف، وتحتسب المصاريف انطلاقا من المبالغ المستحقة لفائدة الجماعة الترابية، مع تقريب قيمتها إلى الدرهم الأعلى.
وفي المقابل، يسمح القرار للولاة والعمال بتخفيض بعض مصاريف التحصيل الجبري أو إلغائها، دون أن يمتد ذلك إلى أصل الدين، إذ يظل المبلغ الأساسي المستحق واجب الأداء، بينما يمكن أن يشمل التخفيض أو الإعفاء بعض النفقات المترتبة عن التنفيذ.
وتدخل ضمن هذه المصاريف نفقات الخبرة وحراسة الممتلكات أو المحاصيل المحجوزة، وتكاليف تنقل الأعوان المكلفين بالتحصيل وحراسة الأشياء المحجوزة، إضافة إلى مصاريف تعطيل المركبات ونقلها والإشهار المرتبط بعمليات البيع والتنفيذ.
وتشترط المسطرة، باستثناء أمر الأداء الأولي، الحصول على ترخيص مسبق قبل مباشرة أي إجراء يترتب عنه تحمل مصاريف إضافية، بناء على بيان اسمي يحدد المدينين المعنيين بالتحصيل.
ويراهن الإجراء الجديد على رفع مردودية الضرائب والرسوم المحلية وتقليص حجم المتأخرات المتراكمة، بما يعزز الموارد المالية للجماعات الترابية ويمنحها هامشا أكبر لتمويل الخدمات والمشاريع المحلية.