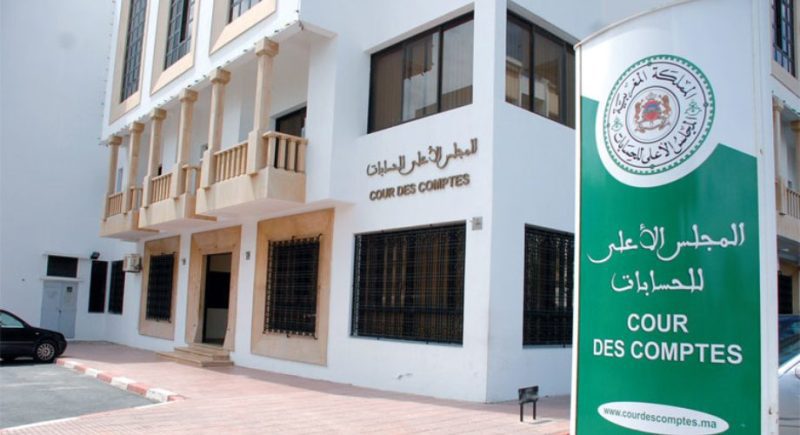
نبه المجلس الأعلى للحسابات إلى اختلالات تشوب تطبيق نظام التصريح الإجباري بالممتلكات، بعدما تبين وجود تباين بين الإدارات والمؤسسات العمومية في تحديد المسؤولين والموظفين الخاضعين لهذا الالتزام القانوني. وأرجع المجلس هذه الوضعية إلى غياب ضوابط موحدة لإعداد قوائم الملزمين بالتصريح، ما يفتح المجال أمام استثناء فئات يفترض خضوعها للمراقبة، مقابل إدراج موظفين آخرين دون معايير دقيقة، داعيا إلى مراجعة المقتضيات القانونية والتنظيمية لسد الثغرات وتعزيز آليات مراقبة الذمة المالية للمسؤولين.
ووجهت زينب العدوي، الرئيسة الأولى للمجلس الأعلى للحسابات، مذكرة إلى الحكومة نبهت فيها إلى الاختلالات المرتبطة بتحديد الفئات الملزمة بالتصريح، بعدما تبين أن بعض الإدارات تعتمد معايير واسعة تشمل فئات متعددة من الموظفين بشكل احتياطي، في حين تستبعد إدارات أخرى أشخاصا يفترض أن تشملهم الالتزامات القانونية. ويؤدي هذا التفاوت إلى إضعاف فعالية المنظومة، ويطرح إشكالات بشأن مدى شمولية التصريحات ودقة المعطيات المعتمدة في تتبع ممتلكات المسؤولين والموظفين المعنيين.
وشدد المجلس على ضرورة إصدار قانون موحد يتعلق بالتصريح الإجباري بالممتلكات، يأخذ بعين الاعتبار التوصيات التي تضمنتها المذكرة الموجهة إلى الحكومة، ويضع معايير دقيقة لتحديد الأشخاص الخاضعين لهذا الالتزام. كما دعا إلى اعتماد التصريح الإلكتروني ضمن نظام معلوماتي مندمج، يسمح بإعداد قوائم الملزمين وتحيينها ومراقبتها، بما يسهل عمليات التتبع ويحد من الاختلالات الناجمة عن تعدد الإجراءات واختلاف طرق التدبير بين الإدارات.